Почему акции Boeing — плохая инвестиция: анализ фундаментальных проблем
Многие инвесторы, особенно начинающие, склонны покупать акции всемирно известных компаний, чьими продуктами или услугами они пользуются ежедневно. Кажется, что если бренд на слуху, то и вложения в него максимально надежны. Однако такой подход — не более чем эмоциональная ловушка. Пример Boeing наглядно демонстрирует, почему при принятии инвестиционных решений нужно отключать эмоции и руководствоваться холодным расчетом.
Психологически нам комфортнее владеть долей в компании, производящей пассажирские самолеты, чем в каком-нибудь разработчике военного софта. Но бизнес оценивается не по симпатиям, а по фактам. И факты эти для Boeing сегодня неутешительны.
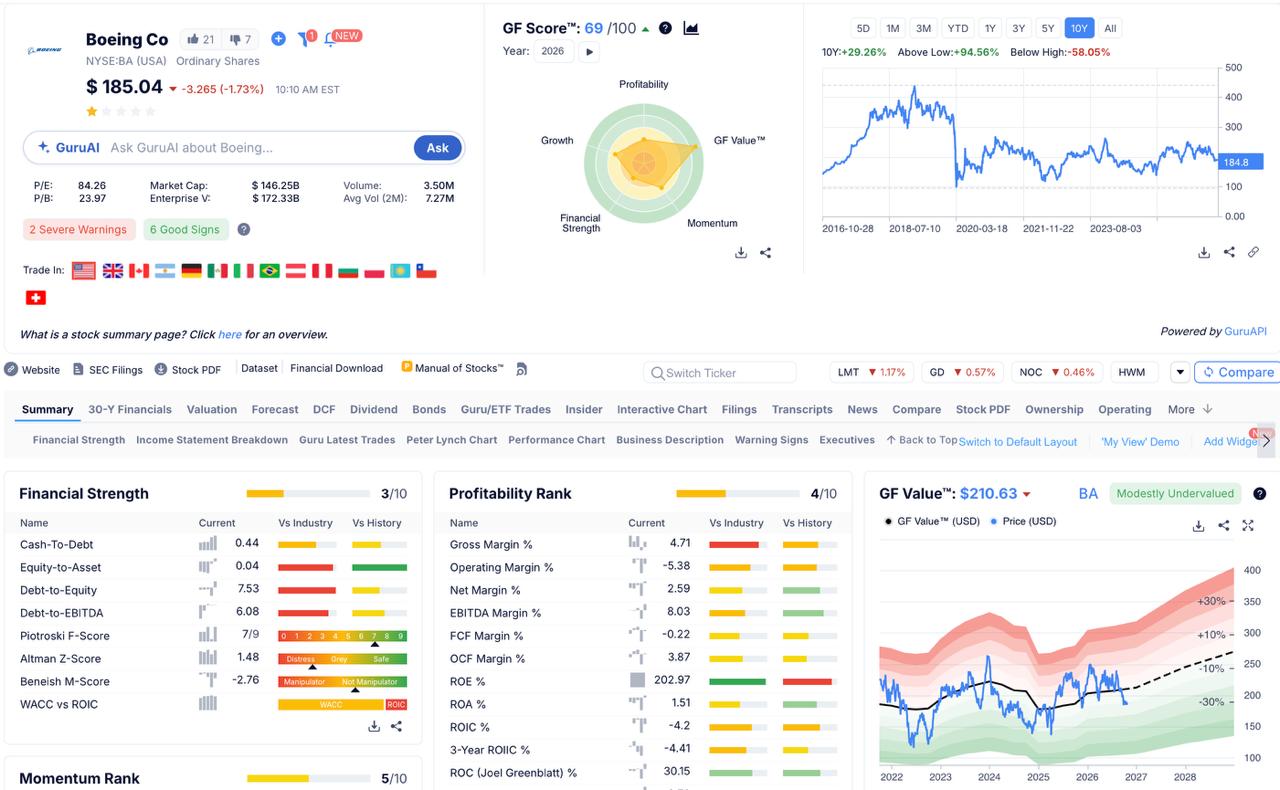
Достаточно открыть сводку на GuruFocus, чтобы увидеть: все ключевые индикаторы либо желтые, либо красные. Финансовое здоровье авиагиганта крайне слабое. Свободный денежный поток остается отрицательным — операционный поток не перекрывает капитальные затраты. Долговая нагрузка критически высока: соотношение долга к капиталу сигнализирует о сильном стрессе. Рентабельность рухнула: валовая маржа упала с 19% до менее чем 5%, а операционная маржа ушла в глубокий минус (-5,42%). Показатели эффективности капитала (ROIC против WACC) крайне плохие. При этом мультипликаторы неоправданно завышены: P/E на уровне 84 — один из худших показателей в секторе.
После ковидного кризиса компания так и не оправилась. Единственный объективный плюс — защитный ров (moat) за счет огромного портфеля заказов, но он не перекрывает текущие фундаментальные проблемы.
Boeing сейчас не подходит ни для основы портфеля (из-за запредельного долгового риска и операционной неэффективности), ни в качестве идеи роста или агрессивной ставки — если только у вас нет специфического инсайда. Покупайте только хорошие компании с крепкими финансами. Удачи!